豐林集團(tuán)2021年凈利潤微降2.83% 營林業(yè)務(wù)發(fā)力,扣非后利潤為何大漲56%?
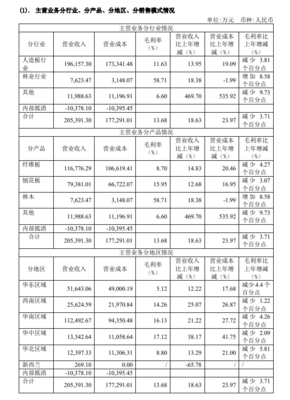
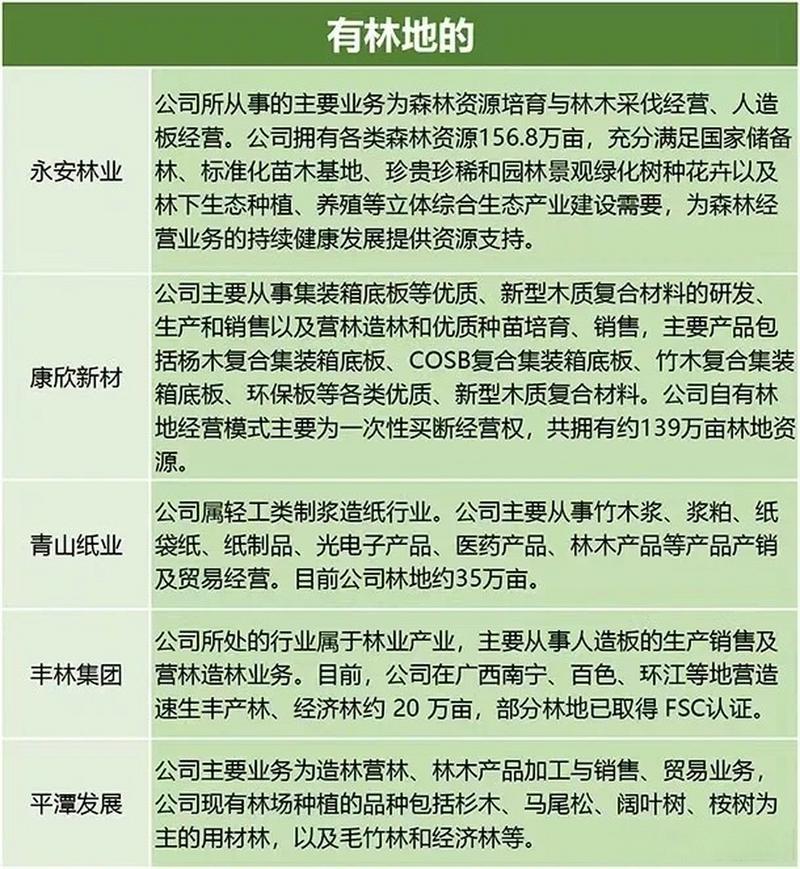
豐林集團(tuán)于2022年3月發(fā)布了2021年年度報告。報告顯示,2021年公司實現(xiàn)營業(yè)收入約20.11億元,同比增長9.19%;歸屬于上市公司股東的凈利潤約為1.68億元,同比減少2.83%。盡管整體凈利潤出現(xiàn)微幅下滑,但公司核心主業(yè)盈利能力大幅增強:歸屬于上市公司股東的扣除非經(jīng)常性損益的凈利潤約為1.51億元,同比猛增56.18%。這種“營收漲、凈利潤略降、扣非利潤大增”的背離,其背后關(guān)鍵的推動力正是豐林集團(tuán)的營林業(yè)務(wù)以及精細(xì)化的成本管控。\n\n一、營林板塊量價齊升,成利潤增長主引擎\n豐林集團(tuán)主營業(yè)務(wù)涵蓋人造板研發(fā)、生產(chǎn)和銷售以及營林造林。2021年,隨著木材原料價格進(jìn)入上行周期,公司林業(yè)板塊迎來收獲期。年報透露,公司營林業(yè)務(wù)實現(xiàn)收入約9200萬元,同比增長52.3%;毛利超過4500萬元,毛利率高達(dá)49.2%,同比提升8個百分點以上。公司通過在廣西、廣東等地?fù)碛械慕?0萬畝速生豐產(chǎn)林基地,持續(xù)推進(jìn)科學(xué)營林和精細(xì)化采伐管理,使林木出材率和木材品質(zhì)雙雙提高。國家儲備林政策以及“雙碳”目標(biāo)下林業(yè)碳匯價值的挖掘,大幅拉升了木材銷售溢價。大量市場化的木材銷售為公司帶來了真金白銀,顯著對沖了人造板業(yè)務(wù)受房地產(chǎn)調(diào)控和下游需求疲軟帶來的不利影響。\n\n二、非經(jīng)常性損益減少,凈資產(chǎn)減值影響拖累――主營盈利能力依舊堅挺\n凈利潤出現(xiàn)2.83%的下降,并非源自主營業(yè)務(wù)走弱,而是受到非經(jīng)常性損益基數(shù)較高及部分資產(chǎn)處置周期調(diào)整等因素影響。2020年公司因轉(zhuǎn)讓相關(guān)林地資產(chǎn)、收到的政府補助等產(chǎn)生4850余萬元非經(jīng)常性收益;而2021年此類“一次性的意外之財”大幅減少至大約1700萬元,高出部分直接減少下滑防線。讓人關(guān)注的是,扣除非經(jīng)常性損益后凈利潤大幅度增加,銷售毛利率整體穩(wěn)定在23%左右。這表示人造板與營林二者結(jié)合的“林板一體化”戰(zhàn)略初見協(xié)同優(yōu)勢,企業(yè)自身經(jīng)營韌勁超預(yù)期。\n\n三、攜手“雙碳”政策,破解抵銷之困\n在全球變暖引發(fā)對森林碳匯的一系列行動背景下,豐林集團(tuán)因為“一把剪刀、一片林”的價值自然順應(yīng)了趨勢。由于其林林相優(yōu)良,單位面積蓄積量領(lǐng)先行業(yè),并且從良種培育、種植、采伐和再造林建立形成了一個完整的碳核算模型,能夠真正作為長期綠色循環(huán)的有效代表。隨著“森林”進(jìn)一步產(chǎn)生碳配額可能受到塑料二氧化碳的政策市場保護(hù)推賣價格上漲,豐林集團(tuán)這營林在年底已儲備了相應(yīng)的碳匯權(quán)益,這會額外出現(xiàn)在今后資產(chǎn)評估或“雙向回購正常砍伐區(qū)可再生”的未來潛力現(xiàn)金流中,勢將深度助力經(jīng)營長期利昂態(tài)勢。\n\n四、綜述與會今后亮點\n一方面也要看到由于這兩年終端需求放緩和用工導(dǎo)致生產(chǎn)成本上揚一部分需求在自然重構(gòu)且地產(chǎn)拖累期限仍在調(diào)整;某些階段性材料依舊壓制,收入未達(dá)完全轉(zhuǎn)變可持續(xù)趨勢年線的巔峰線但總的來說一旦到需求鏈結(jié)束加庫存常態(tài)化去結(jié)構(gòu)就會突破,未來更大的舞臺應(yīng)該要落在下游定制端與林業(yè)的新型經(jīng)營方向方面。對投資者來講這個降而不弱的景象是一個非常優(yōu)良的數(shù)據(jù)圖形佐證趨勢不會改變隨著繼續(xù)完成競拍若干營林機(jī)構(gòu)推進(jìn)以及更有保障的新集約經(jīng)營示范林的完善業(yè)績發(fā)生核裂變是有十分大概率促整體市盈率能得到修復(fù)甚至突破。
}
如若轉(zhuǎn)載,請注明出處:http://www.d1990.cn/product/46.html
更新時間:2026-10-03 20:14:47